





Tin trong phiênThursday, 09/17/2026, 04:01 PM 7
VN-Index tăng mạnh lên 1,822.77 điểm trước kỳ cơ cấu ETF nâng hạng thị trường, trong khi MSN và PVT đón nhận triển vọng tăng trưởng lợi nhuận tích cực.
Vĩ mô Quốc tế
- Việc Fed tăng lãi suất 25 điểm cơ bản tạo ra bối cảnh lãi suất toàn cầu kém thuận lợi hơn, đòi hỏi nhà đầu tư cần thận trọng khi quan sát các dòng vốn.
Vĩ mô Trong nước
- Ngành Quỹ đầu tư: Các quỹ ETF ngoại lớn như Xtrackers, VanEck và Fubon dự kiến hoàn tất đợt tái cơ cấu danh mục hàng quý vào ngày 18/9/2026. Đồng thời, các giao dịch đầu tiên của FTSE GEIS liên quan đến việc nâng hạng thị trường Việt Nam cũng dự kiến diễn ra với quy mô giải ngân đợt đầu ước tính đạt khoảng 240.5 triệu USD vào 27 mã cổ phiếu Việt Nam. Tổng dòng vốn ETF trong tuần ước tính đạt mức mua ròng khoảng 246 triệu USD.
Diễn biến thị trường
- VN-Index kết thúc phiên giao dịch ngày 17/9/2026 tăng 12.66 điểm (+0.70%) lên mức 1,822.77 điểm với độ rộng thị trường cải thiện đáng kể (200 mã tăng / 114 mã giảm). Chỉ số VN30 tăng 1.06% lên 1,975 điểm, HNX-Index tăng 0.25% lên 273 điểm và UPCoM-Index tăng 0.14% lên 126.16 điểm.
- Thanh khoản khớp lệnh (không bao gồm giao dịch thỏa thuận) tăng mạnh đạt 586 triệu USD (+21.2% so với trung bình 30 phiên). Khối lượng giao dịch toàn thị trường đạt khoảng 602 triệu cổ phiếu (+35% so với phiên trước), cho thấy sự tham gia tích cực từ nhà đầu tư trong nước trong ngày đáo hạn phái sinh và trước thềm tái cơ cấu danh mục ETF.
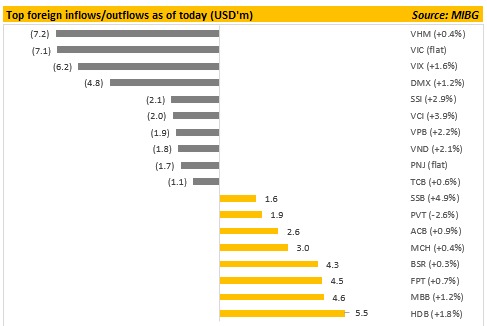
- Khối ngoại quay lại bán ròng khoảng 14.28 triệu USD sau 3 phiên mua ròng liên tiếp. Lực bán tập trung vào VHM (7.2 triệu USD), VIC (7.1 triệu USD) và VIX (6.2 triệu USD). Ở chiều ngược lại, khối ngoại mua ròng HDB (5.5 triệu USD), MBB (4.6 triệu USD), FPT (4.5 triệu USD) và BSR (4.3 triệu USD).
- Diễn biến các nhóm ngành:
- Ngành Ngân hàng: Là động lực tăng điểm chính với VPB (+2.2%), HDB (+1.9%), CTG (+1.8%), MBB (+1.2%), TCB (+0.6%), SSB (+4.9%), LPB (+2.0%) và BID (+1.0%).
- Ngành Chứng khoán: Tăng mạnh diện rộng với VCI (+3.9%), SSI (+2.9%), VND (+2.1%) và VIX (+1.6%).
- Ngành Bất động sản: Phục hồi nhẹ với DXG (+2.4%), NVL (+2.0%) và KDH (+2.0%).
- Ngành Dầu khí: Điều chỉnh giảm do giá dầu hạ nhiệt và dòng tiền dịch chuyển sang các nhóm ngành khác: BSR (+0.3%), PVD (-2.3%), PLX (-1.1%), GAS (-0.9%) và PVT (-2.6%).
Tin tức doanh nghiệp
- MSN: Hệ sinh thái tiêu dùng tích hợp (cOS) cải thiện mạnh mẽ hiệu quả trong 1H2026: Doanh thu WinCommerce (WCM) tăng 28.4% YoY, LFL tăng 12.4% và LNST đạt 346 tỷ đồng, trong khi Masan Consumer (MCH) duy trì biên lợi nhuận gộp 47.6%. Kỳ vọng EBITDA cOS năm 2026 đạt khoảng 13,630 tỷ đồng, là động lực tăng trưởng lợi nhuận cốt lõi giai đoạn 2026–2028.
- Masan High-Tech Materials (MSR) bước vào chu kỳ tăng trưởng mới nhờ giá vonfram cao: Doanh thu 1H2026 đạt 11,131 tỷ đồng (+212.4% YoY) và đóng góp 2,203 tỷ đồng lợi nhuận trước thuế.
- Chi phí tài chính thuần trong 1H2026 giảm 22.5% YoY nhờ chi phí vốn vay giảm xuống mức 7.3% - 7.5% và tỷ lệ Nợ vay ròng/EBITDA giảm còn 2.2x. Cổ tức từ MSR và TCB trong 2H2026 dự kiến hỗ trợ giảm nợ vay và giảm tiếp chi phí lãi vay từ 12% - 15%.
- PVT: Dự phóng lợi nhuận quý 3/2026 đạt 363 tỷ đồng (+38.0% YoY) nhờ đóng góp từ 3 tàu mới bàn giao trong năm 2026 và nền giá cước vận tải duy trì ở mức cao.
- Kỳ vọng lợi nhuận ròng giai đoạn 2026-2027 đạt lần lượt 1,512 tỷ đồng và 1,544 tỷ đồng (+38.2% và +2.1% YoY) nhờ động lực mở rộng đội tàu và giá cước cải thiện. Khuyến nghị khả quan với giá mục tiêu 30,300 đồng/cổ phiếu (Báo cáo phân tích).
- MWG: Giao dịch thỏa thuận của khối ngoại (FOL): Ghi nhận giao dịch 1.454 triệu cổ phiếu tại mức giá 76,500 đồng/cổ phiếu (mức chênh lệch giá premium đạt +7% so với giá đóng cửa phiên trước).