





Tin trong phiênMonday, 09/14/2026, 08:45 AM 11
VN-Index giảm về 1,795 điểm do lo ngại lạm phát, trong lúc chính sách tiền tệ duy trì thận trọng và các quỹ ETF chuẩn bị cơ cấu danh mục.
Vĩ mô Quốc tế
- Căng thẳng leo thang giữa Mỹ và Iran đẩy giá dầu thô Brent trở lại mốc khoảng 100 USD/thùng, làm dấy lên mối lo ngại về áp lực lạm phát toàn cầu.
- Thị trường đang định giá gần 90% khả năng Cục Dự trữ Liên bang Mỹ (Fed) sẽ tăng lãi suất thêm 25 điểm cơ bản lên mức 3.75% - 4.00% tại cuộc họp FOMC ngày 15-16/09. Tuy nhiên, đợt tăng lãi suất này khó gây ảnh hưởng mạnh đến tỷ giá tại Việt Nam nhờ mặt bằng lãi suất tiền gửi kỳ hạn 12 tháng trong nước đang duy trì ổn định ở mức tương đối cao từ 7% - 8%.
Vĩ mô Trong nước
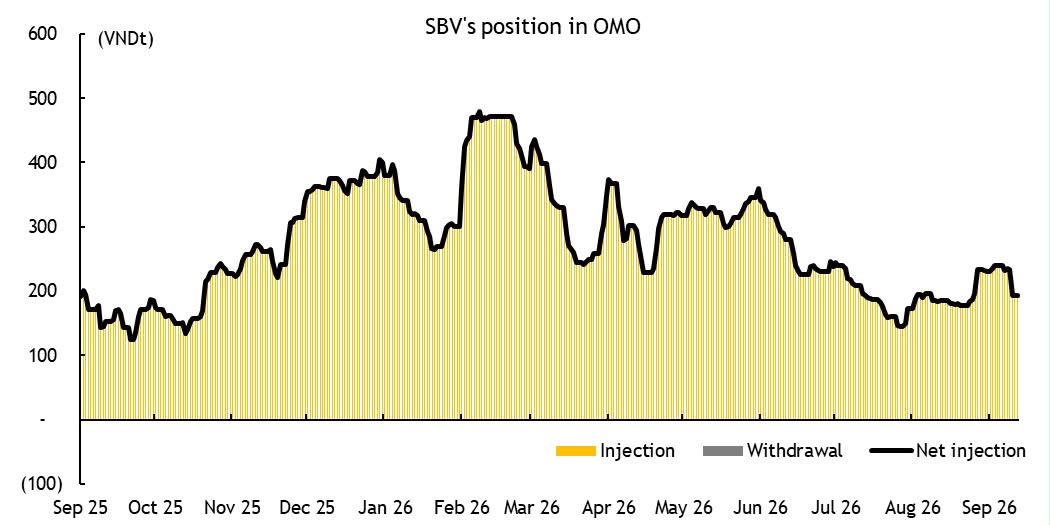
- Lãi suất liên ngân hàng qua đêm giảm xuống dưới mức 4% sau khi nhu cầu thanh khoản cuối tháng hạ nhiệt. Thông qua nghiệp vụ thị trường mở (OMO), Ngân hàng Nhà nước đã giảm quy mô hỗ trợ thanh khoản khoảng 40,000 tỷ VND, đưa lượng bơm ròng lũy kế xuống còn khoảng 190,000 tỷ VND.
- Tiến độ giải ngân cho các dự án cơ sở hạ tầng trọng điểm tại TP.HCM chỉ mới đạt 40% so với kế hoạch ngân sách 143,000 tỷ VND đề ra cho năm 2026. Điều này cho thấy nhu cầu tín dụng liên quan đến hạ tầng sẽ tiếp tục duy trì ở mức cao trong những tháng cuối năm.
- Ngân hàng Nhà nước đang dự thảo thông tư nâng giới hạn cho vay đối với các dự án chiến lược tại Hà Nội lên mức 38% vốn tự có của ngân hàng cho một khách hàng đơn lẻ và 52% cho nhóm khách hàng liên quan (so với quy định thông thường lần lượt là 13% và 21%), nhằm đồng bộ với Nghị quyết số 258/2025/QH15 của Quốc hội.
Diễn biến thị trường
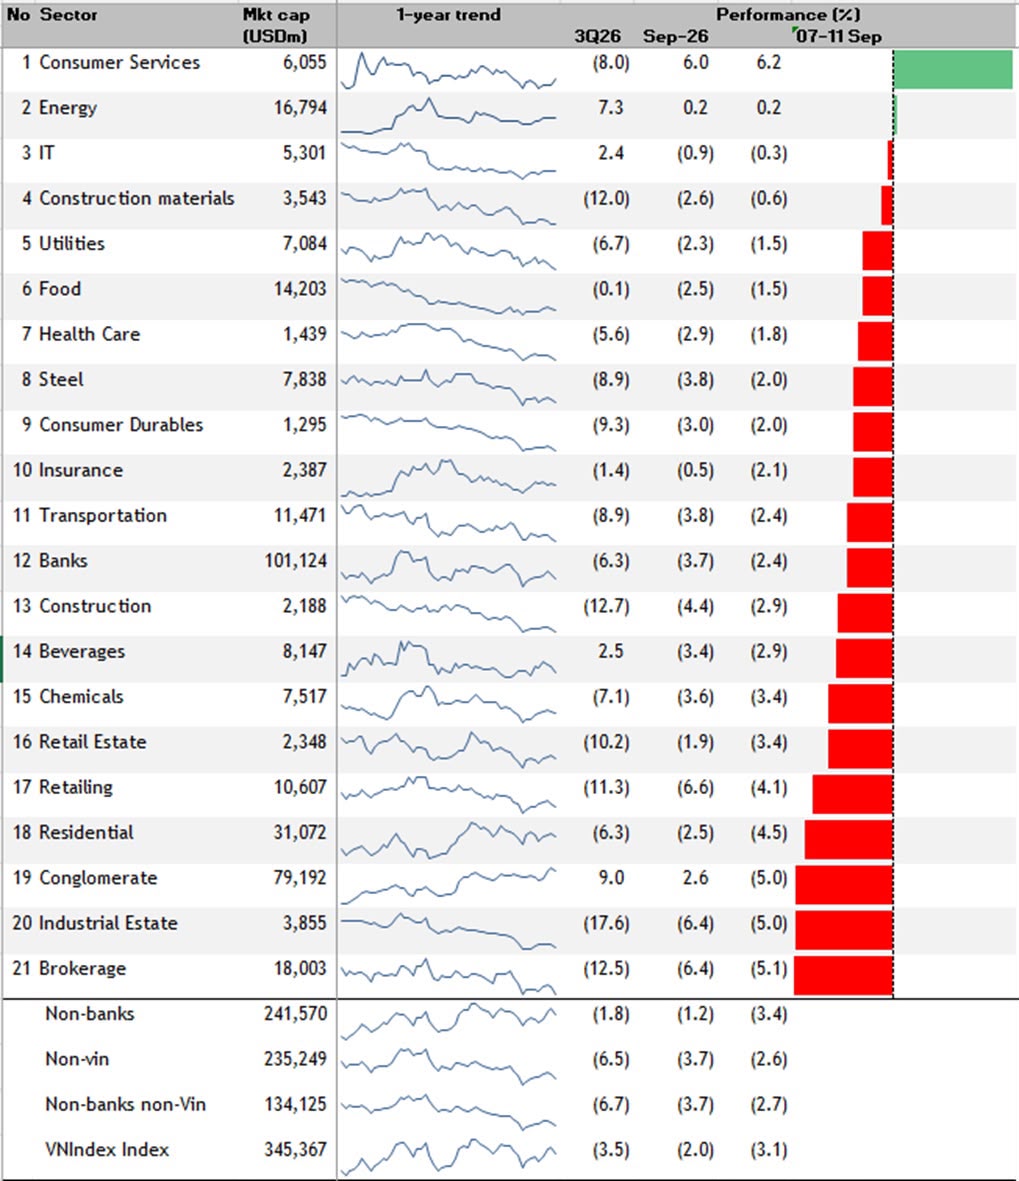
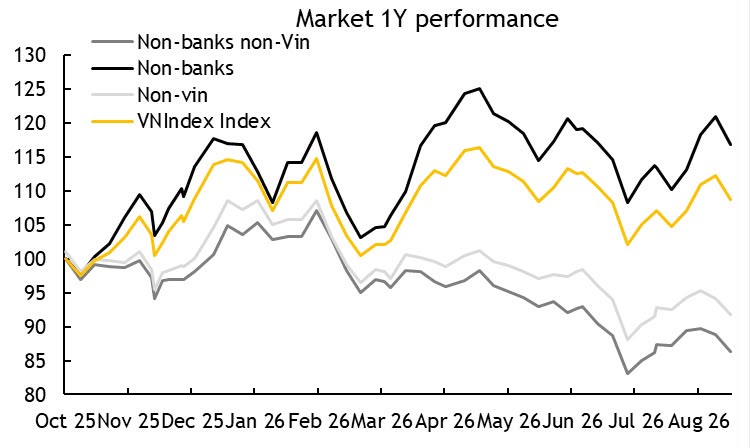
- Chỉ số VN-Index chấm dứt chuỗi 3 tuần tăng điểm liên tiếp khi giảm 3.1% trong tuần qua, đóng cửa tại 1,795 điểm. Ngoại trừ ngành năng lượng ghi nhận mức tăng nhẹ 0.2%, hầu hết các nhóm ngành khác trên thị trường đều suy giảm.
- Giá trị giao dịch khớp lệnh trung bình ngày duy trì ở mức thấp đạt khoảng 15,000 tỷ VND. Khối ngoại gia tăng áp lực bán ròng với giá trị rút vốn đạt 3,000 tỷ VND trong hai tuần đầu tháng 09/2026 (so với mức bán ròng 1,600 tỷ VND ghi nhận trong tháng 08/2026). Dù vậy, áp lực bán ròng này vẫn thấp hơn đáng kể so với giai đoạn nửa đầu năm 2026.
- Thị trường dự kiến sẽ đón nhận khoảng 190 triệu USD dòng vốn thụ động từ các quỹ ETF thuộc FTSE Emerging Market trong tuần tới, thuộc giai đoạn đầu của lộ trình nâng hạng thị trường Việt Nam. Hoạt động cơ cấu của 3 quỹ ETF khác gồm VanEck Vietnam ETF, DWS Xtrackers Vietnam Swap ETF và Fubon FTSE Vietnam ETF cũng được kỳ vọng sẽ hỗ trợ thị trường trong ngắn hạn.
Tin tức doanh nghiệp
- SSB: Dự kiến là một trong những cổ phiếu ghi nhận dòng vốn vào ròng lớn nhất từ các quỹ ETF ngoại trong đợt tái cơ cấu danh mục sắp tới (tính theo số ngày giao dịch tương đương).
- VPL: Dự báo thu hút dòng tiền mua ròng mạnh mẽ từ các quỹ đầu tư thụ động trong tuần tới cùng với nhóm cổ phiếu vốn hóa lớn.
- MCH: Được kỳ vọng nhận dòng vốn ngoại bổ sung đáng kể trong đợt cơ cấu định kỳ của các quỹ ETF quốc tế.
- FPT: Nằm trong nhóm cổ phiếu dẫn đầu về quy mô mua ròng dự kiến từ hoạt động cơ cấu danh mục của các quỹ ETF ngoại.
- VPB: Dự kiến được khối ngoại mua ròng tích cực dựa trên tỷ lệ khối lượng giao dịch tương đương trong đợt tái cơ cấu của các quỹ ETF sắp tới.
- VIC: Dự báo sẽ đối mặt với áp lực rút vốn ròng lớn nhất từ các quỹ ETF trong đợt cơ cấu danh mục tuần tới.
- BVH: Nằm trong nhóm cổ phiếu chịu áp lực bán ròng đáng kể do hoạt động điều chỉnh tỷ trọng của các quỹ ngoại.
- NKG: Dự kiến chịu áp lực giảm tỷ trọng và rút ròng dòng vốn ngoại từ các quỹ ETF thụ động.
- FTS: Dự kiến đối mặt với áp lực bán ròng lớn từ hoạt động tái cơ cấu danh mục của các quỹ đầu tư quốc tế.
- VCK: Dự báo chịu áp lực rút vốn mạnh từ hoạt động cơ cấu định kỳ của các quỹ ngoại trong tuần tới.