Tin trong phiênWednesday, 09/09/2026, 05:00 PM 3
Khuyến nghị MUA cổ phiếu DXG với giá mục tiêu mới là 17,200 VND dù tiến trình phục hồi lợi nhuận bị trì hoãn do lãi suất cao.
Tin tức doanh nghiệp
- DXG: Duy trì khuyến nghị MUA; hạ giá mục tiêu 24% xuống 17,200 VND, tương đương với tiềm năng tăng giá 42%, do mặt bằng lãi suất cao hơn làm trì hoãn đợt phục hồi lợi nhuận và doanh số bán trước của DXG.
- Kết quả kinh doanh quý 2/2026 thấp hơn kỳ vọng: Doanh thu tăng 7% so với cùng kỳ (YoY) lên 788 tỷ VND, trong khi lợi nhuận sau thuế của cổ đông công ty mẹ giảm 35% YoY xuống còn 53 tỷ VND, chủ yếu do lỗ từ mảng môi giới trong bối cảnh lãi suất cao.
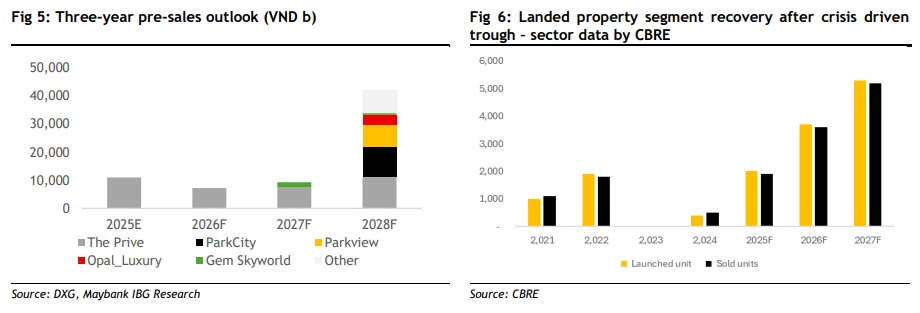
- Tiến trình phục hồi bị lùi sang năm tài chính 2028 (FY28): Doanh số bán trước FY26 bị cắt giảm xuống còn 7,200 tỷ VND (giảm 34% YoY) do kế hoạch tái mở bán dự án Gem Sky World bị hoãn sang năm 2027; doanh số bán trước dự kiến sẽ tăng vọt 193% YoY lên 27,200 tỷ VND vào FY28 khi nhiều dự án được mở bán.
- Các động lực tăng trưởng dài hạn vẫn được giữ vững: Việc bàn giao dự án The Prive, tái mở bán Gem Sky World và các đợt mở bán trong tương lai của Opal Luxury, Park View, Park City và Gem Premium sẽ hỗ trợ cho tốc độ tăng trưởng kép hàng năm (CAGR) của doanh số bán trước đạt 35% và CAGR lợi nhuận ròng đạt 92% trong giai đoạn FY25–28.
- Định giá hấp dẫn sau đợt bán tháo: Cổ phiếu DXG đã giảm 21% kể từ đầu năm và giảm 45% so với mức đỉnh năm 2025, hiện đang giao dịch ở mức P/B FY26 dự phóng là 1.1x so với mức trung bình 5 năm là 1.4x. Rủi ro chính bao gồm việc chậm trễ mở bán dự án, tỷ lệ hấp thụ yếu và các vấn đề uy tín liên quan đến dự án The Prive.
- Báo cáo đầy đủ