





Tin trong phiênThursday, 09/24/2026, 04:02 PM 9
VN-Index giảm mạnh xuống 1,775.09 điểm do áp lực bán ròng từ khối ngoại, trong khi cổ phiếu VTP tăng trần và PDR bị hạ khuyến nghị xuống Nắm giữ.
Vĩ mô Trong nước
Ngành Dầu khí: Diễn biến kém khả quan trước những biến động của giá dầu thô và lo ngại địa chính trị tại Trung Đông, trong đó BSR giảm mạnh nhất nhóm VN30 (giảm 4.15%); các mã khác như GAS, PVD, PVS, PLX, và OIL cũng ghi nhận một phiên giao dịch đáng thất vọng.
Ngành Ngân hàng, Chứng khoán và Thép: Đồng loạt giảm theo xu hướng chung của thị trường, tiêu biểu là các mã SSB, LPB, ACB, SSI, VCI, HCM, VND, VIX, HPG, NKG, và HSG.
Diễn biến thị trường
- VN-Index duy trì đà giảm trong suốt phiên giao dịch và kéo dài chuỗi giảm sang phiên thứ hai liên tiếp, đóng cửa tại 1,775.09 điểm (-1.47%). Chỉ số có lúc chạm mốc thấp nhất tại 1,770 điểm trước khi hồi phục nhẹ. Độ rộng thị trường nghiêng hoàn toàn về phía sắc đỏ với số mã giảm chiếm 62.13%.
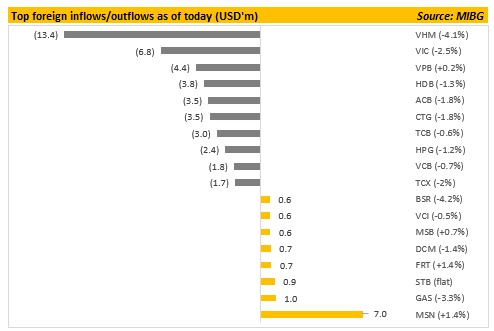
- Khối ngoại tiếp tục duy trì áp lực bán ròng với giá trị 35.27 triệu USD (bán ra 86.86 triệu USD và mua vào 51.59 triệu USD). Các mã bị bán ròng mạnh nhất bao gồm VHM (-13.43 triệu USD), VIC (-6.8 triệu USD), và VPB (-4.38 triệu USD). Ngược lại, khối ngoại tập trung mua ròng tại MSN (+7.01 triệu USD), GAS (+1.02 triệu USD), và STB (+0.94 triệu USD). Lũy kế bán ròng từ đầu tuần đến nay đạt 107.46 triệu USD.
- Thanh khoản thị trường (không bao gồm giao dịch thỏa thuận) đạt 518 triệu USD, cao hơn 7% so với mức trung bình 30 ngày (484 triệu USD). Tổng thanh khoản khớp lệnh và thỏa thuận đạt 641.6 triệu USD (giảm 7% so với phiên trước và giảm 6% so với trung bình 10 ngày).
- Các mã hỗ trợ thị trường nhiều nhất gồm có GVR (+0.54 điểm), MSN (+0.3 điểm), và VTP (đóng cửa tăng trần, đóng góp +0.14 điểm). Trái lại, áp lực giảm lớn nhất đến từ VIC (-9.63 điểm), VHM (-4.76 điểm), và GAS (-1.4 điểm).
- Các giao dịch thỏa thuận đáng chú ý trên thị trường: EIB (17,570,000 cổ phiếu tại mức giá 17,453), VIX (20,128,680 cổ phiếu tại mức giá 13,286), và HDB (8,364,300 cổ phiếu tại mức giá 27,984).
- Giao dịch của khối ngoại đối với cổ phiếu hết room (FOL): MWG (396,000 cổ phiếu tại mức giá 78,300, tương đương mức chênh lệch +6.98% so với giá đóng cửa phiên trước).
Tin tức doanh nghiệp
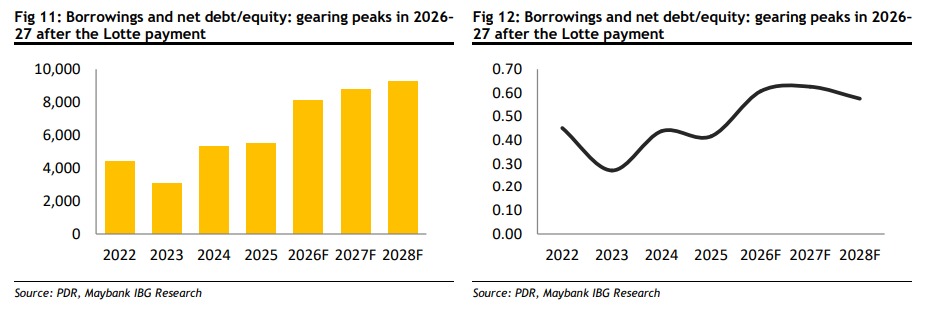
- PDR: Hạ khuyến nghị xuống Nắm giữ (HOLD) với giá mục tiêu mới là 13,100 VND/cp (giảm 39% sau khi đánh giá lại danh mục dự án, nhu cầu vốn và rủi ro hấp thụ của thị trường); dự báo lợi nhuận sau thuế của cổ đông công ty mẹ (NPATMI) giai đoạn 2026-2028 giảm 56% - 79%.
- Hoạt động kinh doanh cốt lõi suy yếu: Doanh thu nửa đầu năm 2026 giảm 65.5% so với cùng kỳ xuống còn 158 tỷ VND do tiến độ bán hàng chậm tại dự án Quy Nhơn Iconic. Mặc dù NPATMI tăng 84.3% lên 213 tỷ VND nhờ khoản lãi thoái vốn dự án trị giá 1.38 nghìn tỷ VND, nếu loại trừ khoản này, lợi nhuận trước thuế sẽ lỗ khoảng 875 tỷ VND.
- Lợi nhuận chạm đáy trong giai đoạn 2026-2027: Việc thoái vốn tiếp tục là động lực dẫn dắt lợi nhuận chính, với dự báo NPATMI năm 2026 ở mức 231 tỷ VND (-55% so với cùng kỳ) trước khi phục hồi lên 392 tỷ VND vào năm 2027.
- Dự án Lotte Eco Smart City là động lực thúc đẩy then chốt: Dự kiến đóng góp lợi nhuận lần đầu vào năm 2028 từ việc chuyển nhượng diện tích văn phòng trị giá 3,000 tỷ VND, trong khi mảng căn hộ dự kiến đóng góp từ năm 2029. Doanh nghiệp đang tập trung tái cơ cấu và dồn lực tăng trưởng tương lai quanh dự án này.
- Định giá trở nên hấp dẫn hơn: Cổ phiếu hiện giao dịch ở mức P/B dự phóng năm 2026 là 0.9x, thấp hơn mức -1SD của trung bình 5 năm. Dù nền tảng cơ bản ngắn hạn còn yếu, tiềm năng tăng giá có thể đến từ tiến độ nhanh hơn tại dự án Lotte Eco Smart City, sự phục hồi của các khoản đầu tư hiện hữu và dòng tiền cải thiện.
- Báo cáo chi tiết
Khác
- Tài liệu: Tổng hợp dự báo KQKD Q3.2026 và cả năm 2026 (định dạng PDF).